
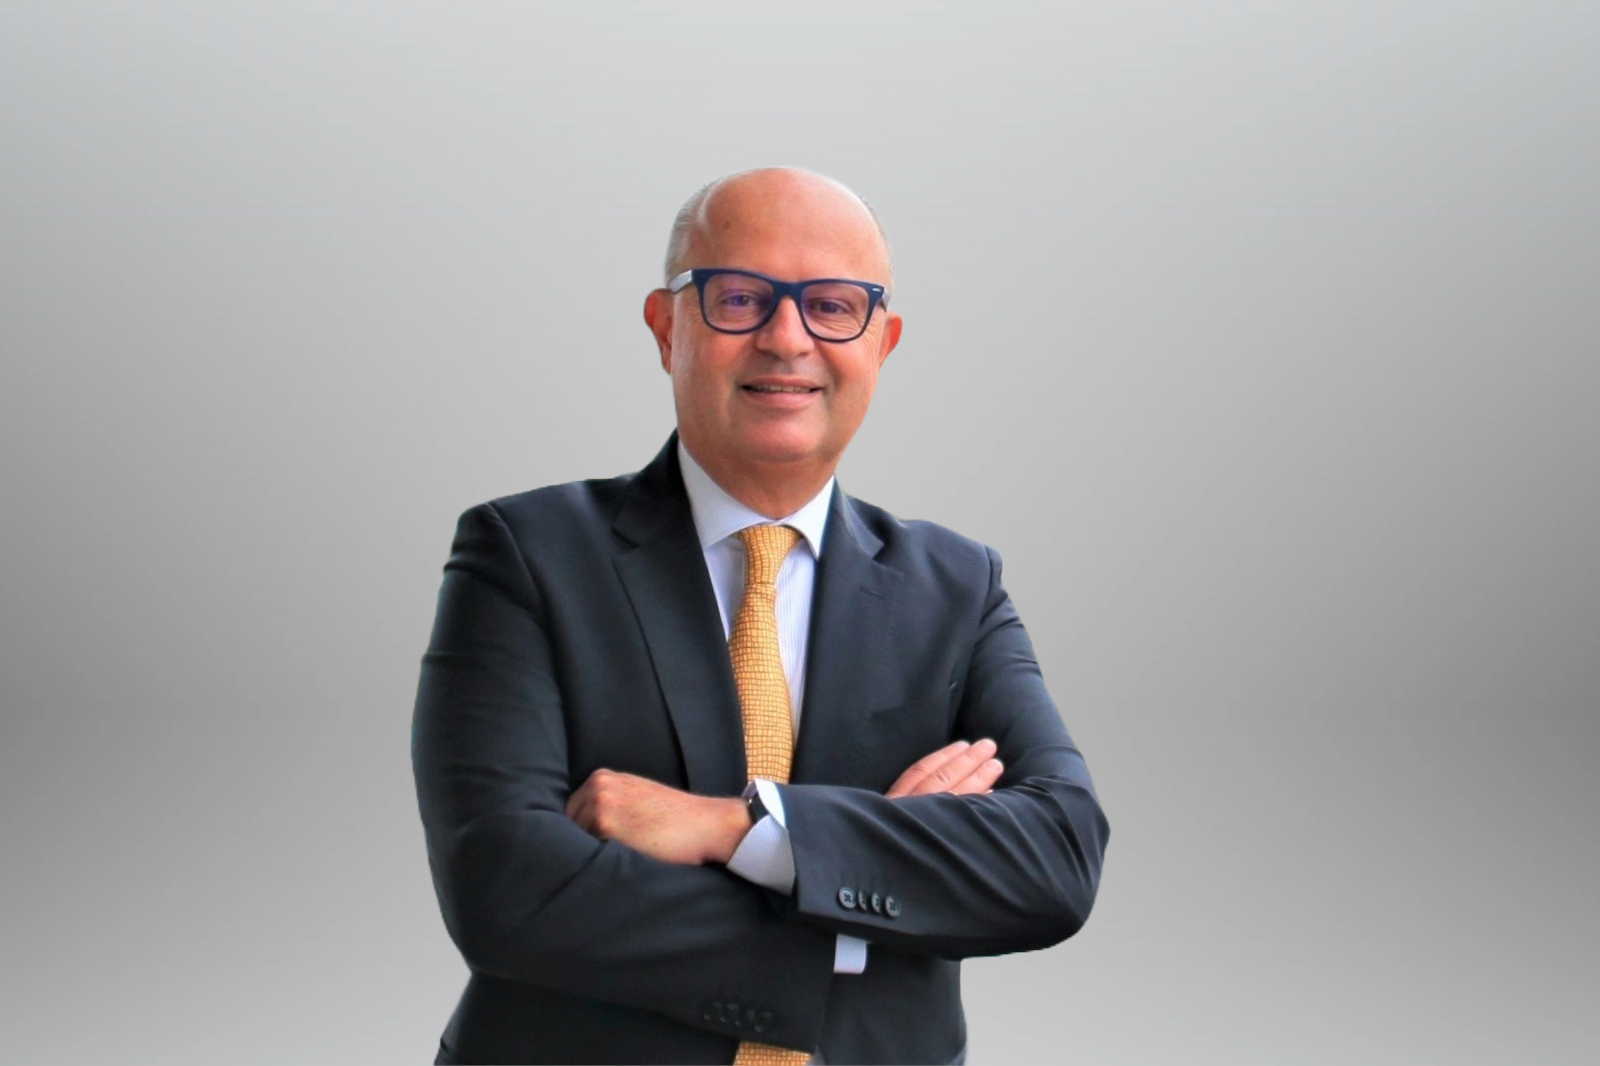
Una causa fondata può non arrivare mai davanti a un giudice. Può sembrare paradossale ma i costi, la durata e l’incertezza del risultato possono spingere un’impresa a rinunciare alla tutela dei propri diritti o a destinare altrove le risorse disponibili. È in questo spazio che opera il Litigation Funding: un investitore sostiene le spese del contenzioso e ne assume il rischio economico, in cambio di una quota delle somme eventualmente ottenute. LexCapital ha adattato questo modello alle caratteristiche del mercato italiano, affiancandogli strumenti statistici per valutare le controversie. Costituita nel 2022 e guidata dal Ceo Giuseppe Farchione, la società ha oggi in portafoglio 12 contenziosi e riceve ogni settimana tra le sette e le otto nuove proposte. Alla sua attività originaria ha inoltre affiancato Rischio Legale, una piattaforma basata sull’analisi dei dati, mentre si accinge ad aggiungere a breve la cartolarizzazione e, a seguire, le coperture assicurative dedicate, come direttrici di sviluppo.
«L’obiettivo è quello di adattare il modello del litigation funding all’Italia, tenendo conto delle differenze tra il nostro sistema giuridico, economico e finanziario e quello anglosassone», spiega Farchione. Nei mercati in cui questo strumento è maggiormente sviluppato, il valore delle controversie e le spese necessarie per sostenerle possono raggiungere cifre molto elevate. Il mercato italiano, al contrario, presenta cause mediamente di valore più contenuto e richiede quindi di lavorare su volumi superiori. «Mentre in Inghilterra si possono esaminare dieci contenziosi per selezionarne uno, in Italia bisogna valutarne cento per sceglierne dieci. Occorre processare una massa di informazioni molto più ampia per raggiungere una dimensione che renda economicamente sostenibile l’attività».
Misurare il rischio del contenzioso
Da questa esigenza è nato Rischio Legale, lo strumento matematico-statistico sviluppato inizialmente per supportare la selezione interna delle cause e ora trasformato in una linea di business autonoma. La piattaforma prende in esame circa 2,5 milioni di sentenze civili di Tribunali e Corti d’Appello, insieme a 15 milioni di provvedimenti giudiziari. Inserendo informazioni relative alla materia, al foro competente, alla posizione processuale e al valore della controversia, il sistema restituisce una stima della probabilità di vittoria o soccombenza, della durata media e dei possibili costi.
«Parliamo sempre di una probabilità, basata su dati storici: non si tratta di un oracolo capace di prevedere il futuro», precisa il ceo. «Lo strumento aggiunge un elemento quantitativo alle valutazioni giuridiche tradizionali, basate sulla normativa, sulla dottrina e sulla giurisprudenza. La decisione finale rimane però affidata al giurista che, utilizzando Rischio Legale può assumerla sulla base di informazioni più complete». Per LexCapital Rischio Legale permette quindi di ordinare le pratiche secondo la loro meritevolezza di esame, senza automatizzare la scelta dell’investimento.
La piattaforma ha successivamente attirato l’interesse di soggetti che gestiscono un numero elevato di cause, a partire dalle compagnie assicurative. LexCapital la utilizza soprattutto per valutare il contenzioso attivo e stimare il possibile rendimento di un investimento, mentre assicurazioni, banche e grandi imprese possono impiegarla dal lato opposto. «Questi operatori hanno spesso migliaia di contenziosi passivi e devono conoscere la probabilità di soccombenza, i tempi e i costi che potrebbero sostenere», osserva Farchione. «Per ogni possibile evento processuale, come una consulenza tecnica, possiamo stimare non soltanto il costo, ma anche la probabilità che venga disposto». Il confronto con clienti e potenziali utilizzatori sta permettendo alla società di individuare nuove esigenze e ampliare progressivamente le funzionalità del sistema.
Finanziare la tutela dei diritti
Nel modello tradizionale di litigation funding, LexCapital investe invece in una controversia e, in caso di sentenza favorevole o di accordo transattivo, riceve una quota del risultato ottenuto. L’intervento può risultare utile, per esempio, quando un’impresa dispone di un diritto meritevole di tutela ma non vuole immobilizzare le risorse necessarie per affrontare una causa complessa.
Farchione cita il caso di una media azienda industriale italiana che scopra la violazione di un proprio brevetto da parte di un soggetto estero. Per agire in un altro Paese potrebbe essere necessario sostenere spese rilevanti, coinvolgere uno studio specializzato, individuare un corrispondente legale locale e affidarsi a consulenti tecnici. «L’impresa può non disporre dei mezzi o dell’organizzazione
necessari, oppure può preferire destinare le proprie risorse allo sviluppo di un nuovo prodotto. Di conseguenza, anche lo studio legale rischia di perdere un incarico professionale interessante».
Il litigation funder può allora farsi carico dei costi e contribuire all’individuazione delle competenze necessarie. «L’avvocato può svolgere la propria attività avendo la sicurezza di essere pagato, mentre il cliente si libera dei costi e di una parte dei rischi, conservando il diritto a una quota dell’eventuale risarcimento», afferma Farchione. Si realizza così quello che il manager definisce «un allineamento degli interessi» tra impresa, studio legale e finanziatore.
Chiudere le cause dal lato del convenuto
Accanto a questo schema si sta sviluppando il Reverse Litigation Funding (o il Defence Side Litigation Funding), rivolto ai soggetti convenuti in giudizio. In base al meccanismo illustrato da Farchione, una banca, un’assicurazione o un altro operatore con un portafoglio consistente di cause passive può indicare la soglia economica alla quale sarebbe disposto a chiudere una determinata vertenza.
Il Funder cerca quindi di acquisire dall’attore il diritto controverso, rendendo possibile la definizione del procedimento. «L’obiettivo è aiutare il soggetto convenuto a chiudere il contenzioso il prima e il meglio possibile», chiarisce il ceo. Il modello può essere applicato a una singola posizione oppure, in maniera seriale, a portafogli più ampi.
Capitali e regole per la crescita
Un altro fronte riguarda le risorse destinate a finanziare la crescita. LexCapital si prepara a realizzare un’operazione di cartolarizzazione con il supporto di una primaria istituzione finanziaria: «Sarà una cartolarizzazione sintetica con la creazione di un patrimonio segregato», anticipa Farchione, sottolineando il carattere ancora poco diffuso della struttura nel settore del contenzioso.
Resta aperto il tema della regolamentazione. In Italia non esiste ancora una disciplina organica del litigation funding, mentre a livello europeo il possibile intervento del legislatore è oggetto di confronto. Farchione ritiene che, nella fase attuale, il mercato potrebbe essere governato attraverso codici etici e forme di autoregolamentazione. «Sarebbe utile costituire un’associazione italiana del litigation funding, collegata a quella europea, e adottare regole condivise. Un intervento legislativo troppo rigido rischierebbe invece di frenare un settore ancora giovane».
Il ceo richiama inoltre tre pronunce della Cassazione del 2024 che avrebbero contribuito a delimitare l’attività. Sulla base di tali provvedimenti, quando chi acquisisce il diritto controverso non versa un corrispettivo immediato al cedente, l’operazione può essere condotta da una normale società commerciale. Se invece il titolare riceve subito una somma e monetizza il proprio diritto, deve intervenire un soggetto regolamentato, ad esempio una banca, un intermediario finanziario, una società di factoring o un veicolo di cartolarizzazione. «La Cassazione ha introdotto una distinzione netta e, a mio avviso, ragionevole», sostiene Farchione.
La prospettiva assicurativa
La prospettiva più ampia è però quella di affiancare al finanziamento delle cause strumenti assicurativi. Nei mercati internazionali il litigation funding è spesso collegato al legal insurance: alle tradizionali polizze di tutela legale, sottoscritte prima che si manifesti un possibile contenzioso, si aggiungono coperture relative a cause già iniziate o imminenti (After the Event Insurance). Queste ultime possono proteggere un’impresa da alcuni costi derivanti da un eventuale esito negativo e, in determinate strutture, coprire lo stesso investimento sostenuto dal Funder.
«La materia sottostante è sempre il rischio del contenzioso, che presenta diverse componenti: la possibilità di vincere o perdere, i tempi, i costi e l’effettivo recupero delle somme», conclude Farchione. «La nostra ambizione è diventare non soltanto un Litigation Funder, ma un soggetto specializzato nella misurazione e gestione, finanziaria e assicurativa del rischio del contenzioso». Una strategia che riunisce analisi giuridica, capitale, tecnologia e, in prospettiva, capacità assicurativa specialistica.