
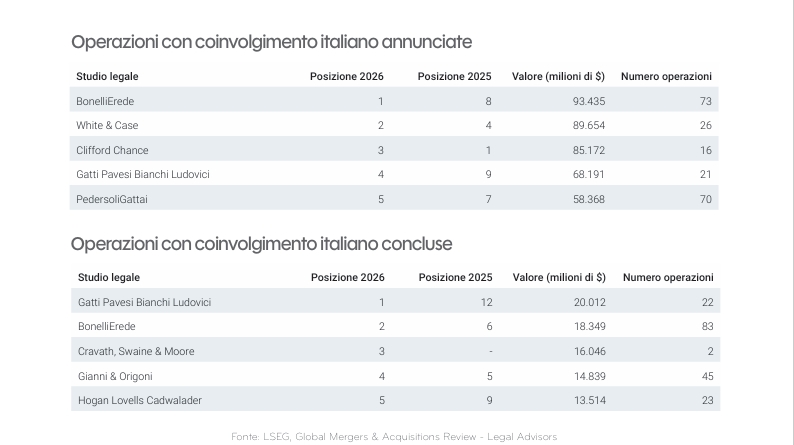
L’Italia conquista un ruolo di primo piano per valore delle operazioni di fusione e acquisizione annuncia te, mentre i grandi dossier ridisegnano le classifiche degli advisor legali. Nei primi nove mesi del 2026, secondo il Global Mergers & Acquisitions Review di LSEG, il nostro Paese è secondo nell’area EMEA per valore delle operazioni annunciate che hanno come oggetto società italiane: parliamo di 133,5 miliardi di dollari, alle spalle del Regno Unito, a 244,8 miliardi, e davanti alla Germania, a 122,3 miliardi. Il peso di queste operazioni, seppur per ora solo annuncia te, aiuta a leggere la competizione che si svolge tra studi legali, nella quale essere presenti sui maggiori dossier può incidere sensibilmente sul posizionamento. Nella graduatoria per va lore degli annunci con coinvolgimento italiano, BonelliErede si posiziona al primo posto (dall’ottavo dello scorso anno) con 93,4 miliardi di dollari su 73 operazioni. Seguono White & Case, con 89,7 miliardi e 26 deal, e Clifford Chance, con 85,2 miliardi e 16 transazioni. Gatti Pavesi Bianchi Ludovici sale dal nono al quarto posto, con 68,2 miliardi su 21 operazioni, mentre PedersoliGattai passa dal settimo al quinto, con 58,4 miliardi e 70 deal.
Cintioli & Associati raggiunge il sesto posto, con 40,6 mi liardi di dollari su due operazioni. Al nono posto, a pari merito, figurano Zoppini e Associati e Studio Tombari, con circa 35,2 miliardi su una transazione ciascuno. Tra gli altri studi italiani presenti nella graduatoria, Gianni & Origoni è sedicesimo con 18,3 miliardi e 47 operazioni, mentre Legance occupa la vente sima posizione con 13,1 miliardi e 55 deal.
Il ranking cambia passando al comparto delle operazioni concluse. Gatti Pavesi Bianchi Ludovici risale dal dodicesimo al primo posto con 20 miliardi di dollari su 22 deal. BonelliErede è secondo con 18,3 miliardi e 83 operazioni, seguito da Crava th, Swaine & Moore con circa 16 miliardi su due transazioni. Gianni & Origoni raggiunge il quarto posto con 14,8 miliardi e 45 deal. Più avanti, Legance è tredicesimo con 3,7 miliardi e 52 operazioni; Advant Nctm è ventiduesimo con 2,3 miliardi e 73 deal, Chiomenti ventiquattresimo con 2,2 miliardi e 70 transazioni. Una precisazione necessaria: le chiusure possono riguardare operazioni annunciate negli anni precedenti, men tre il coinvolgimento italiano può dipendere dalla nazionalità delle parti e comprende anche deal oltreconfine. Gli importi indicano il valore delle operazioni assistite, non i ricavi degli studi: uno stesso deal può essere accreditato a più advisor, le cui quote non sono sommabili.
Il cambio al vertice delle classifiche si inserisce in un mercato italiano che presenta andamenti divergenti tra annunci e chiusure. Nel perimetro del coinvolgimento italiano, il valore delle operazioni annunciate raggiunge 168,7 miliardi di dollari, in aumento del 122% rispetto ai primi nove mesi del 2025, mentre quello delle operazioni concluse si attesta a 61,7 miliardi, in calo del 20%. La forza degli annunci e la concentrazione di valore nei grandi dossier lasciano però aperta una domanda: quali esigenze alimentano l’attività di acquisizione oltre le operazioni maggiori?
Filippo Guicciardi, alla guida di Equita Mid Cap Advisory e presidente della Commissione M&A di Aifi, individua nelle necessità industriali delle medie imprese una componente di continuità. «Piccolo non è più bello: le aziende per competere devono crescere», osserva. Alla ricerca di dimensione si affian ca l’internazionalizzazione: «Per crescere occorre presidiare i mercati con una presenza produttiva e distributiva». Anche le pmi ricorrono quindi ad acquisizioni oltreconfine, in quella che definisce «democratizzazione dell’M&A». Il terzo motore è il ricambio proprietario: dei passaggi generazionali «se ne è parlato per anni, adesso sono una necessità».
A sostenere questi percorsi contribuiscono gli investitori finanziari. Su scala globale, Lseg registra nei primi nove mesi del 2026 acquisizioni annunciate sostenute dal private equity per 891,6 miliardi di dollari, in aumento del 35% e pari al 23% del valore mondiale dell’M&A annunciato.
Per leggere le dinamiche italiane, Guicciardi ricostruisce l’evoluzione del mercato negli ultimi anni. Secondo i dati Kpmg, tra il 2022 e il 2023 le operazioni concluse erano rimaste pressoché invariate, intorno a 1.270, mentre il controvalore era sceso da circa 86 a 38 miliardi di euro. Nella sua interpretazione, questa tenuta numerica rifletteva la resilienza del mid market all’aumento dei tassi e alla minore liquidità. Nel 2024 sono ripartiti entrambi gli indicatori e nel 2025 il numero delle operazioni è cresciuto ancora, fino a 1.463, mentre il valore è arretrato a circa 74 miliardi. Il primo semestre 2026 ha registrato invece un rallentamento anche dell’attività, con 637 operazioni contro le 744 dello stesso periodo del 2025.
Dentro questa flessione, continua però a crescere il numero degli add-on delle società partecipate dai fondi che assumono il ruolo di piattaforme aggregatrici. I dati di Kpmg e Private Equity Monitor, riferiti al primo semestre 2026, indicano infatti 276 operazioni con coinvolgimento di investitori di private equity e venture capital, pari al 43,3% del mercato. Di queste, 177 sono add-on: il 64% delle operazioni con coinvolgimento di questi investitori e il 28% dell’intero mercato. Il loro numero cresce rispetto ai 117 del primo semestre 2025, mentre quello complessivo dei deal diminuisce del 14%. Per Guicciardi, la finalità è «creare dei campioni nazionali in grado di competere con maggior successo»: un processo di aggregazione che ali menta l’attività M&A anche oltre i grandi annunci che domina no le classifiche per valore.